- 发布日期:2026-09-24 09:31:25
- 浏览量: 0
📌 摘要:中秋发月饼,为什么会牵出个税?Lily姐借我们自己团队的中秋茶话会讲清楚:发到个人手里的月饼要并入工资计税,集体享用、无法分割的福利不征;再把“发什么、怎么入账、能扣多少”一次讲透——中秋福利这样发,员工不吃亏、公司能扣除。
导语 财税小白看这里
9月21日,我们自己团队开了场中秋茶话会——月饼礼盒在圆桌上摆了一排,屏幕上打着“中秋快乐”。
照片发出去没多久,就有老板来问Lily姐:“我们公司也准备发月饼,听说发东西给员工要交个税?”
问得很准。中秋福利怎么发,看着是过节的小事,账上处理不对,节后就是补税、调账的麻烦事。今天这篇,把“发月饼为什么要补税、哪些情况不用交、福利怎么安排更妥当”一次讲清。
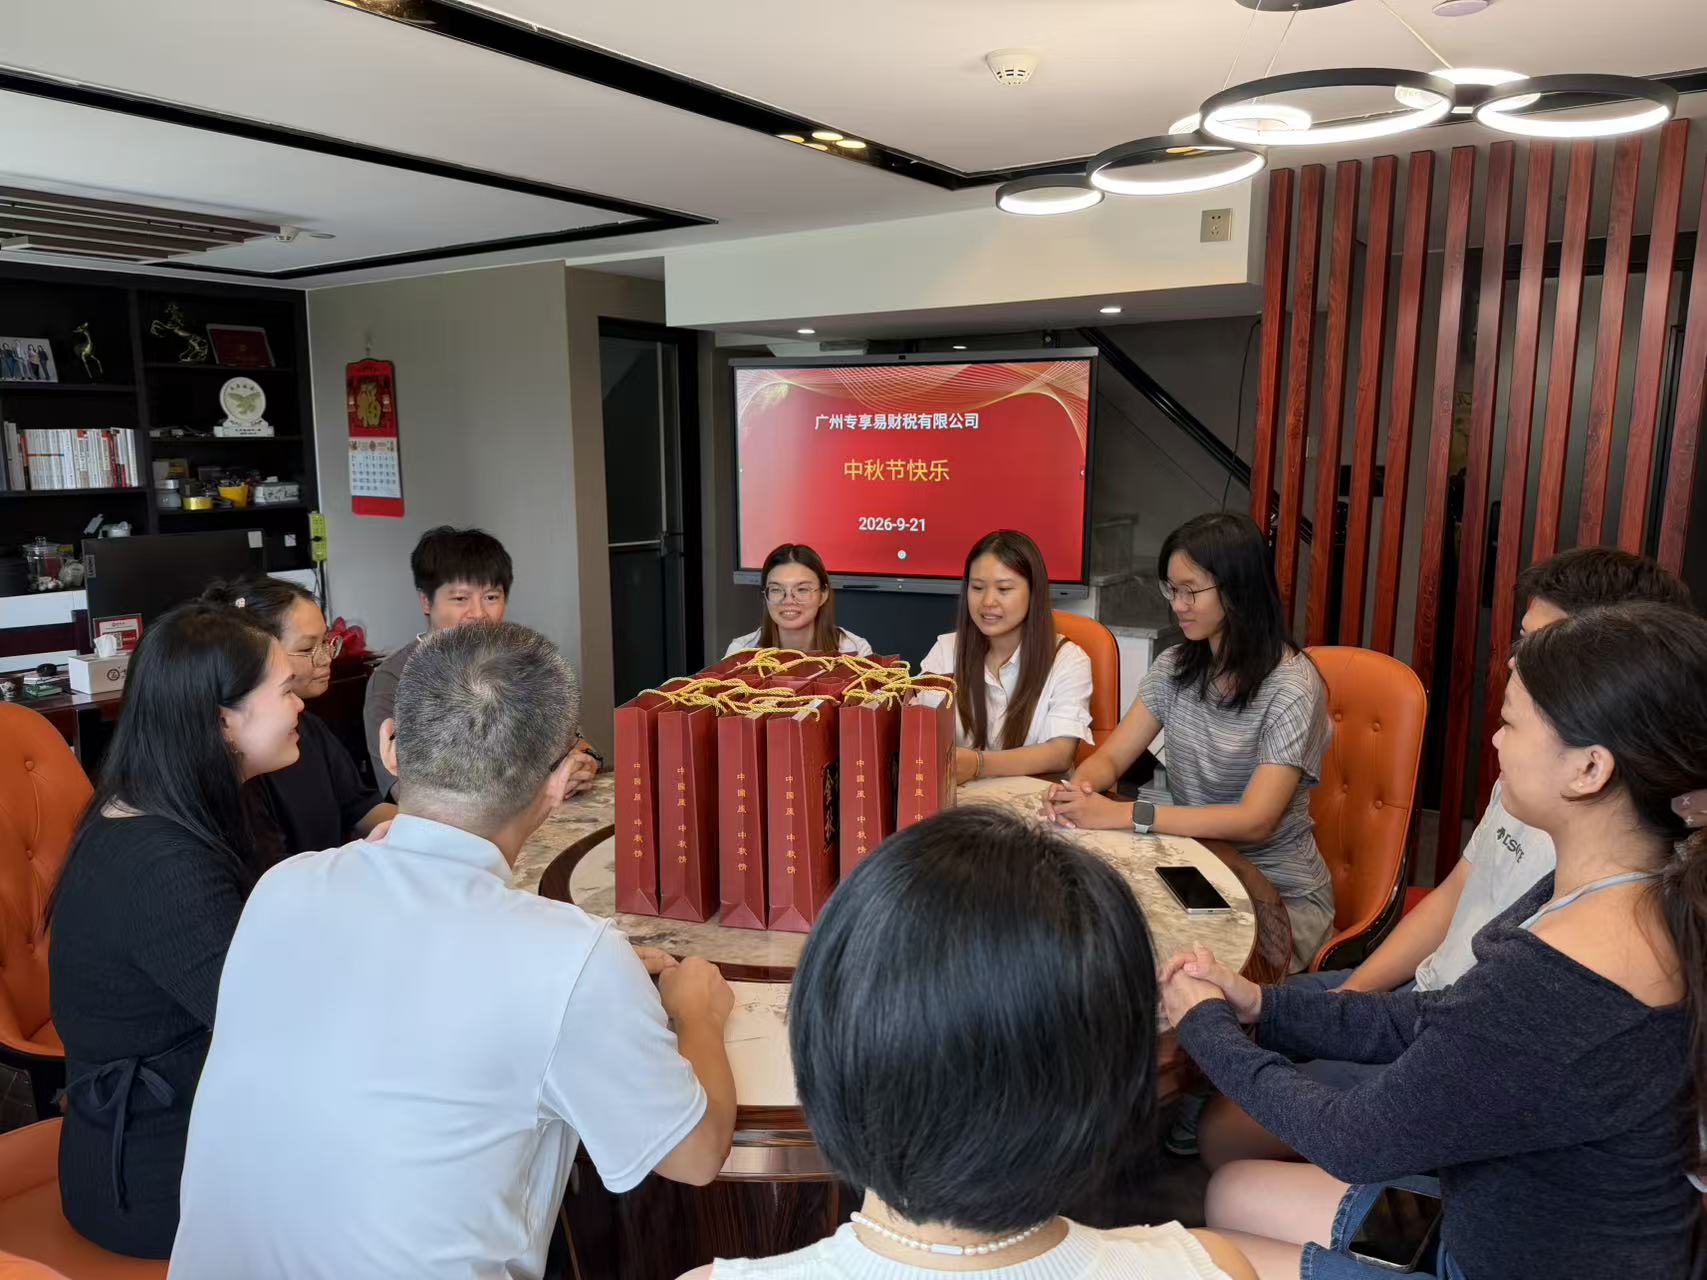
▲ 中秋前的茶话会,礼盒摆了一桌
📢 一句话看懂:月饼发到员工个人手里,属于实物福利,要并入当月工资计征个税;集体享用、无法分割的福利不征个税。既想有过节气氛又想省事——组织一场中秋聚餐,计入福利费,还能按规定在企业所得税前扣除。
一、发到个人手里的月饼,为什么要并入工资计税
个税的口径其实很朴素:员工因为任职受雇拿到的所得,不管是现金还是实物,都属于工资薪金性质的所得。月饼礼盒一份一份发到员工名下,就是实物形式的所得,按取得凭证上注明的价格计税(一般就是购买价值),并入当月工资,一起计征个税。
打个比方:一盒 200 元的月饼发给 50 位员工,公司就要为每个人把 200 元并入当月工资算税——每个人的工资水平不同,多交的税也不一样,但“要交”这件事是确定的。
更容易被忽略的是:购物卡、礼品卡、现金过节费,比月饼更“直接”,同样要并入工资计税。这就是为什么每年节后,总有会计被员工拿着工资单来问:“这个月怎么多了扣税?”
二、这两种情况,不用交
按现行执行口径,福利“集体化”了,就不落到个人头上:
1.集体享用的福利
公司统一组织的食堂就餐、集体聚餐——人人共享、没有分割到个人,不征收个税。
2.无法分割的公共设施
茶水间的咖啡机、共享下午茶、公共健身房——人人可用,但不落到个人名下,同样不征。
判断标准一句话:能不能分割到个人名下。能分割、归个人——并入工资计税;分不了、大家用——集体福利不征。就像我们茶话会上那几盒月饼,切开大家一起分着吃,和装进袋子一人一盒拎回家,税务上是两回事。
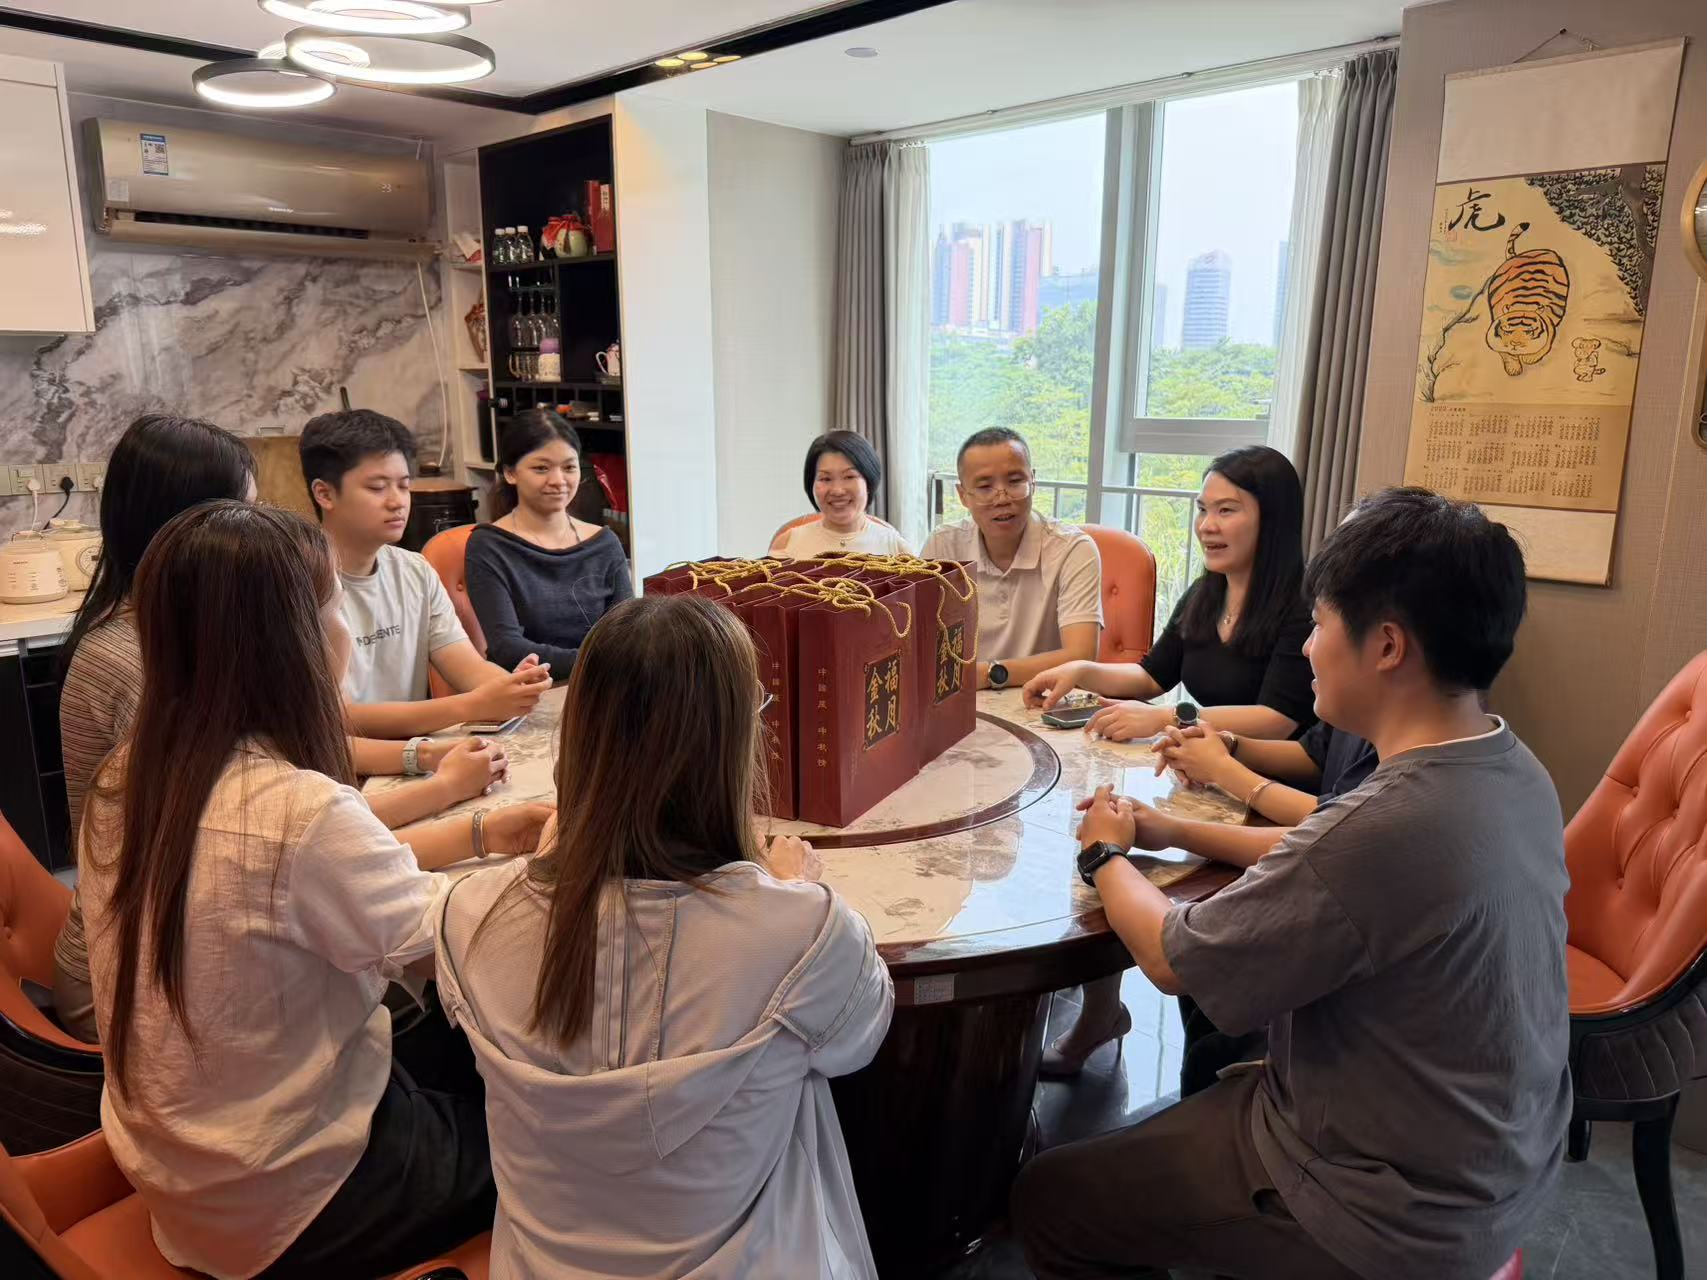
▲ 账要算清,节也要过好
三、Lily姐的实务建议:中秋福利合规三步走
💡 发福利之前,对照这三步:
·发实物,先算税:
月饼、购物卡发给个人,提前把税额并入工资测算好——别等员工发现工资单少了钱,才回头解释。
·换个形式发氛围:
中秋聚餐、团队下午茶——氛围不输礼盒,费用计入职工福利费,员工不用多交个税,公司账上也清爽。
·凭证留好、限额盯住:
福利费支出留存发票和活动记录;企业所得税上,职工福利费不超过工资薪金总额 14% 的部分准予扣除——节前把金额盘一遍,超限的部分不能扣,提前规划。
福利发得开心,账记得干净——两头都踏实,才是真的开心。
中秋福利、个税、福利费扣除这些事,是代账服务里最日常的一环。我们在南沙做代账这些年,每逢节假日都会提前帮客户把福利发放的口径过一遍——账交出来按月做扎实的公司,到了过节就只是“顺手的事”。老板只管过节,账的事交给专业的人。
四、常见问题快问快答
Q1中秋发月饼,一定要交个税吗?
答:发到个人手里的,要——并入当月工资薪金计征;集体聚餐、大家共享的,不征。判断标准就一条:分没分到个人名下。
Q2把月饼换成购物卡或者现金红包,是不是就不用算了?
答:恰恰相反——购物卡、现金过节费属于更直接的所得,一样并入工资计征个税。形式变了,口径没变。发放前把税测算好,比节后解释省心得多。
Q3组织聚餐的费用入账,要注意什么?
答:计入职工福利费,留好发票、活动安排等凭证;企业所得税上,职工福利费在工资薪金总额 14% 以内的部分准予扣除。节前把全年福利费余额盘一下,别等汇算才发现超限。